아이 1명 최대 1억원 목표…‘우리아이자립펀드’ 소득별 정부지원금 혜택은?
아이의 미래 자산을 어린 시절부터 준비할 수 있도록 정부가 ‘우리아이자립펀드’를 추진하고 있다.
일반적인 자녀 저축과 가장 다른 점은 부모만 돈을 모으는 것이 아니라 정부가 함께 자금을 적립한다는 것이다. 특히 소득이 낮은 가구에는 부모가 별도로 돈을 넣지 않아도 정부 지원이 이뤄지는 방식이 포함돼 관심이 커지고 있다.
장기간 적립과 운용이 이어질 경우 성인이 되는 시점에 상당한 규모의 자산을 형성하는 것이 목표다. 다만 소득 구간에 따라 부모 납입액과 정부 지원 방식이 달라지기 때문에 자신의 가구가 어느 구간에 해당하는지 확인하는 것이 중요하다.
가장 큰 혜택은 중위소득 50% 이하 가구
우리아이자립펀드는 모든 가구에 같은 방식으로 정부 지원금을 지급하는 제도가 아니다.
가구 소득이 낮을수록 부모의 부담을 줄이고 정부 지원을 확대하는 구조로 설계됐다.
중위소득 50% 이하 가구의 아동은 부모가 펀드에 별도의 자금을 납입하지 않더라도 정부로부터 연간 120만원을 지원받는 방식이다.
부모의 경제적 여건 때문에 자녀 명의로 장기간 저축하기 어려웠던 가구도 아이의 자산 형성을 시작할 수 있도록 한 것이 핵심이다.
중위소득 50~100%와 100~150% 구간에서는 부모의 납입액에 맞춰 정부가 추가로 자금을 적립하는 방식이 적용된다.
소득에 따라 부모와 정부가 넣는 돈이 달라진다
지원 구조를 간단하게 정리하면 다음과 같다.
| 가구 소득 기준 | 부모 연간 납입 예시 | 정부 지원 | 연간 적립 예시 |
|---|---|---|---|
| 중위소득 50% 이하 | 납입하지 않아도 가능 | 120만원 | 최소 120만원 |
| 중위소득 50~100% | 50만원 | 100만원 | 150만원 |
| 중위소득 100~150% | 100만원 | 100만원 | 200만원 |
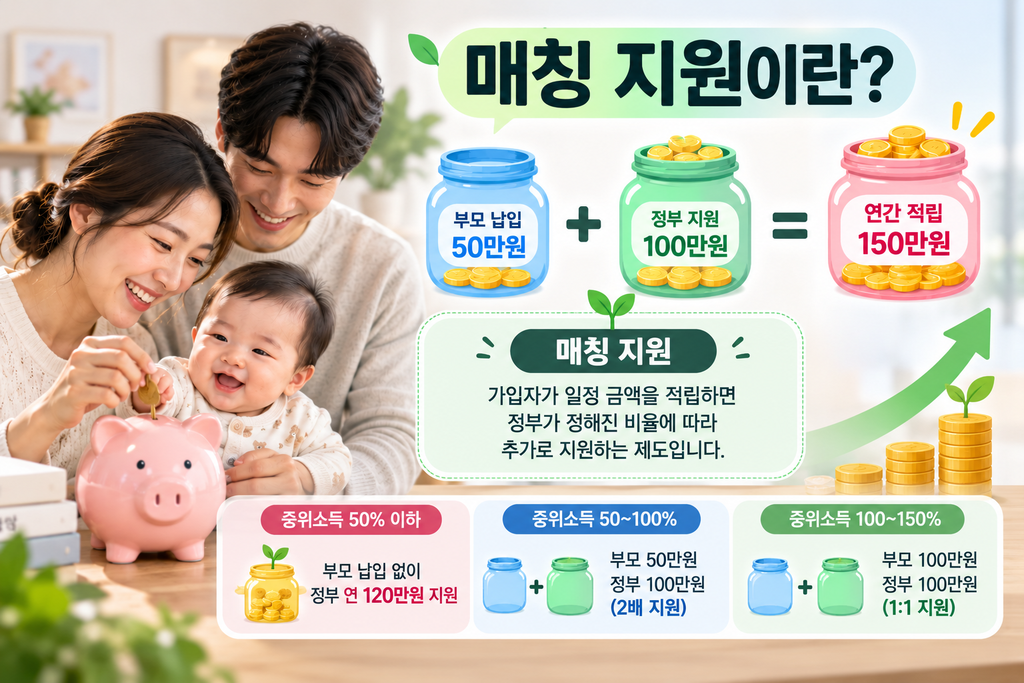
중위소득 50~100% 구간에서는 부모가 50만원을 적립하면 정부가 그 두 배인 100만원을 보태는 형태다.
중위소득 100~150% 구간은 1대1 방식이다. 부모가 100만원을 넣으면 정부에서도 100만원을 지원해 연간 200만원이 적립되는 구조다.
결국 소득이 낮은 가구에는 정부가 더 적극적으로 자산 형성을 지원하고, 일정한 저축 여력이 있는 가구에는 부모와 정부가 함께 자금을 쌓도록 설계한 셈이다.
부모가 넣은 돈에 정부가 더하는 ‘매칭 지원’
우리아이자립펀드를 이해하려면 매칭 지원의 개념을 알아둘 필요가 있다.
매칭은 가입자가 일정 금액을 적립하면 정부가 정해진 비율에 따라 추가 금액을 지원하는 방식이다.
예를 들어 부모가 1년에 50만원을 저축하고 정부가 100만원을 지원한다면 실제 펀드에는 연간 150만원이 쌓인다.
부모가 혼자 같은 금액을 저축하는 것보다 아이 명의의 자산이 빠르게 증가할 수 있다는 것이 장점이다.
다만 소득 구간마다 매칭 비율이 다르고 저소득 가구에는 부모 납입을 전제로 하지 않는 별도 지원 방식이 적용된다는 점을 구분해서 봐야 한다.
최대 1억원은 확정 지급액이 아니다
특히 주의해서 봐야 할 부분이 있다.
정부가 장기 운용을 통해 6000만원에서 최대 1억원 수준의 자산 형성을 기대하고 있다고 해서 가입한 모든 아이가 성인이 됐을 때 1억원을 받는다는 의미는 아니다.
우리아이자립펀드는 단순한 현금 지급 제도가 아니라 장기간 자금을 적립하고 운용하는 방식이다.
따라서 최종적으로 만들어지는 자산은 가입 시기와 유지 기간, 부모 납입액, 정부 지원금뿐 아니라 펀드의 운용 성과 등에 따라 달라질 수 있다.
특히 투자상품의 성격이 포함된다면 수익률이 항상 일정하게 유지된다고 볼 수도 없다.
때문에 ‘1억원 지급’보다는 ‘장기간 적립을 통해 최대 1억원 수준의 자산 형성을 목표로 하는 제도’로 이해하는 편이 정확하다.
아이가 성인이 됐을 때 필요한 종잣돈 마련이 목적
이 제도는 매달 생활비를 지원하는 정책과 목적 자체가 다르다.
아이에게 당장 사용할 현금을 지급하기보다 오랜 기간 자산을 축적해 성인이 됐을 때 경제적 출발에 필요한 종잣돈을 만들어주는 데 초점이 맞춰져 있다.
대학 진학이나 직업교육, 취업 준비, 독립에 필요한 주거비 등 사회생활을 시작하는 시기에는 비교적 큰 비용이 한꺼번에 필요할 수 있다.
어린 시절부터 정부 지원금과 부모 납입금을 장기간 쌓아두면 성인이 된 뒤 이러한 비용을 마련하는 부담을 줄이는 데 활용할 수 있다.
특히 자산 형성에 필요한 시간이 충분하다는 점도 어린 나이에 시작하는 장기 적립 방식의 특징이다.
우리 집이 받을 수 있는 금액부터 확인해야
우리아이자립펀드에서 가장 먼저 확인해야 할 것은 자녀의 나이나 부모의 납입 가능 금액만이 아니다.
가구의 중위소득 구간이 핵심 기준이다.
중위소득 50% 이하라면 부모의 별도 납입 없이 받을 수 있는 정부 지원이 중요하고, 50~100%라면 부모 납입액보다 많은 정부 매칭 지원을 활용하는 것이 핵심이다.
100~150% 구간에서는 부모와 정부가 함께 같은 규모로 적립하는 방식에 주목할 필요가 있다.
다만 실제 신청을 준비할 때는 발표 단계의 내용만 보고 가입 가능 여부를 단정해서는 안 된다. 최종 시행 과정에서 가입 대상 연령, 소득 산정 기준, 납입 기간과 한도, 중도 인출 여부, 운용 방식과 만기 조건 등이 구체화될 수 있기 때문이다.
따라서 우리아이자립펀드가 본격 시행된다면 ‘아이 한 명당 최대 1억원’이라는 금액만 보기보다 우리 가구가 어느 소득 구간에 해당하고 정부가 실제로 얼마를 지원하는지부터 확인하는 것이 중요하다.


댓글 0
첫 댓글을 남겨보세요.